La importancia de planificar el ciclo de vida de tus activos físicos
Visto desde las finanzas: un equipo se paga una vez al comprarlo y muchas veces más durante los años que opera. Planificar ese gasto evita que llegue como sorpresa.
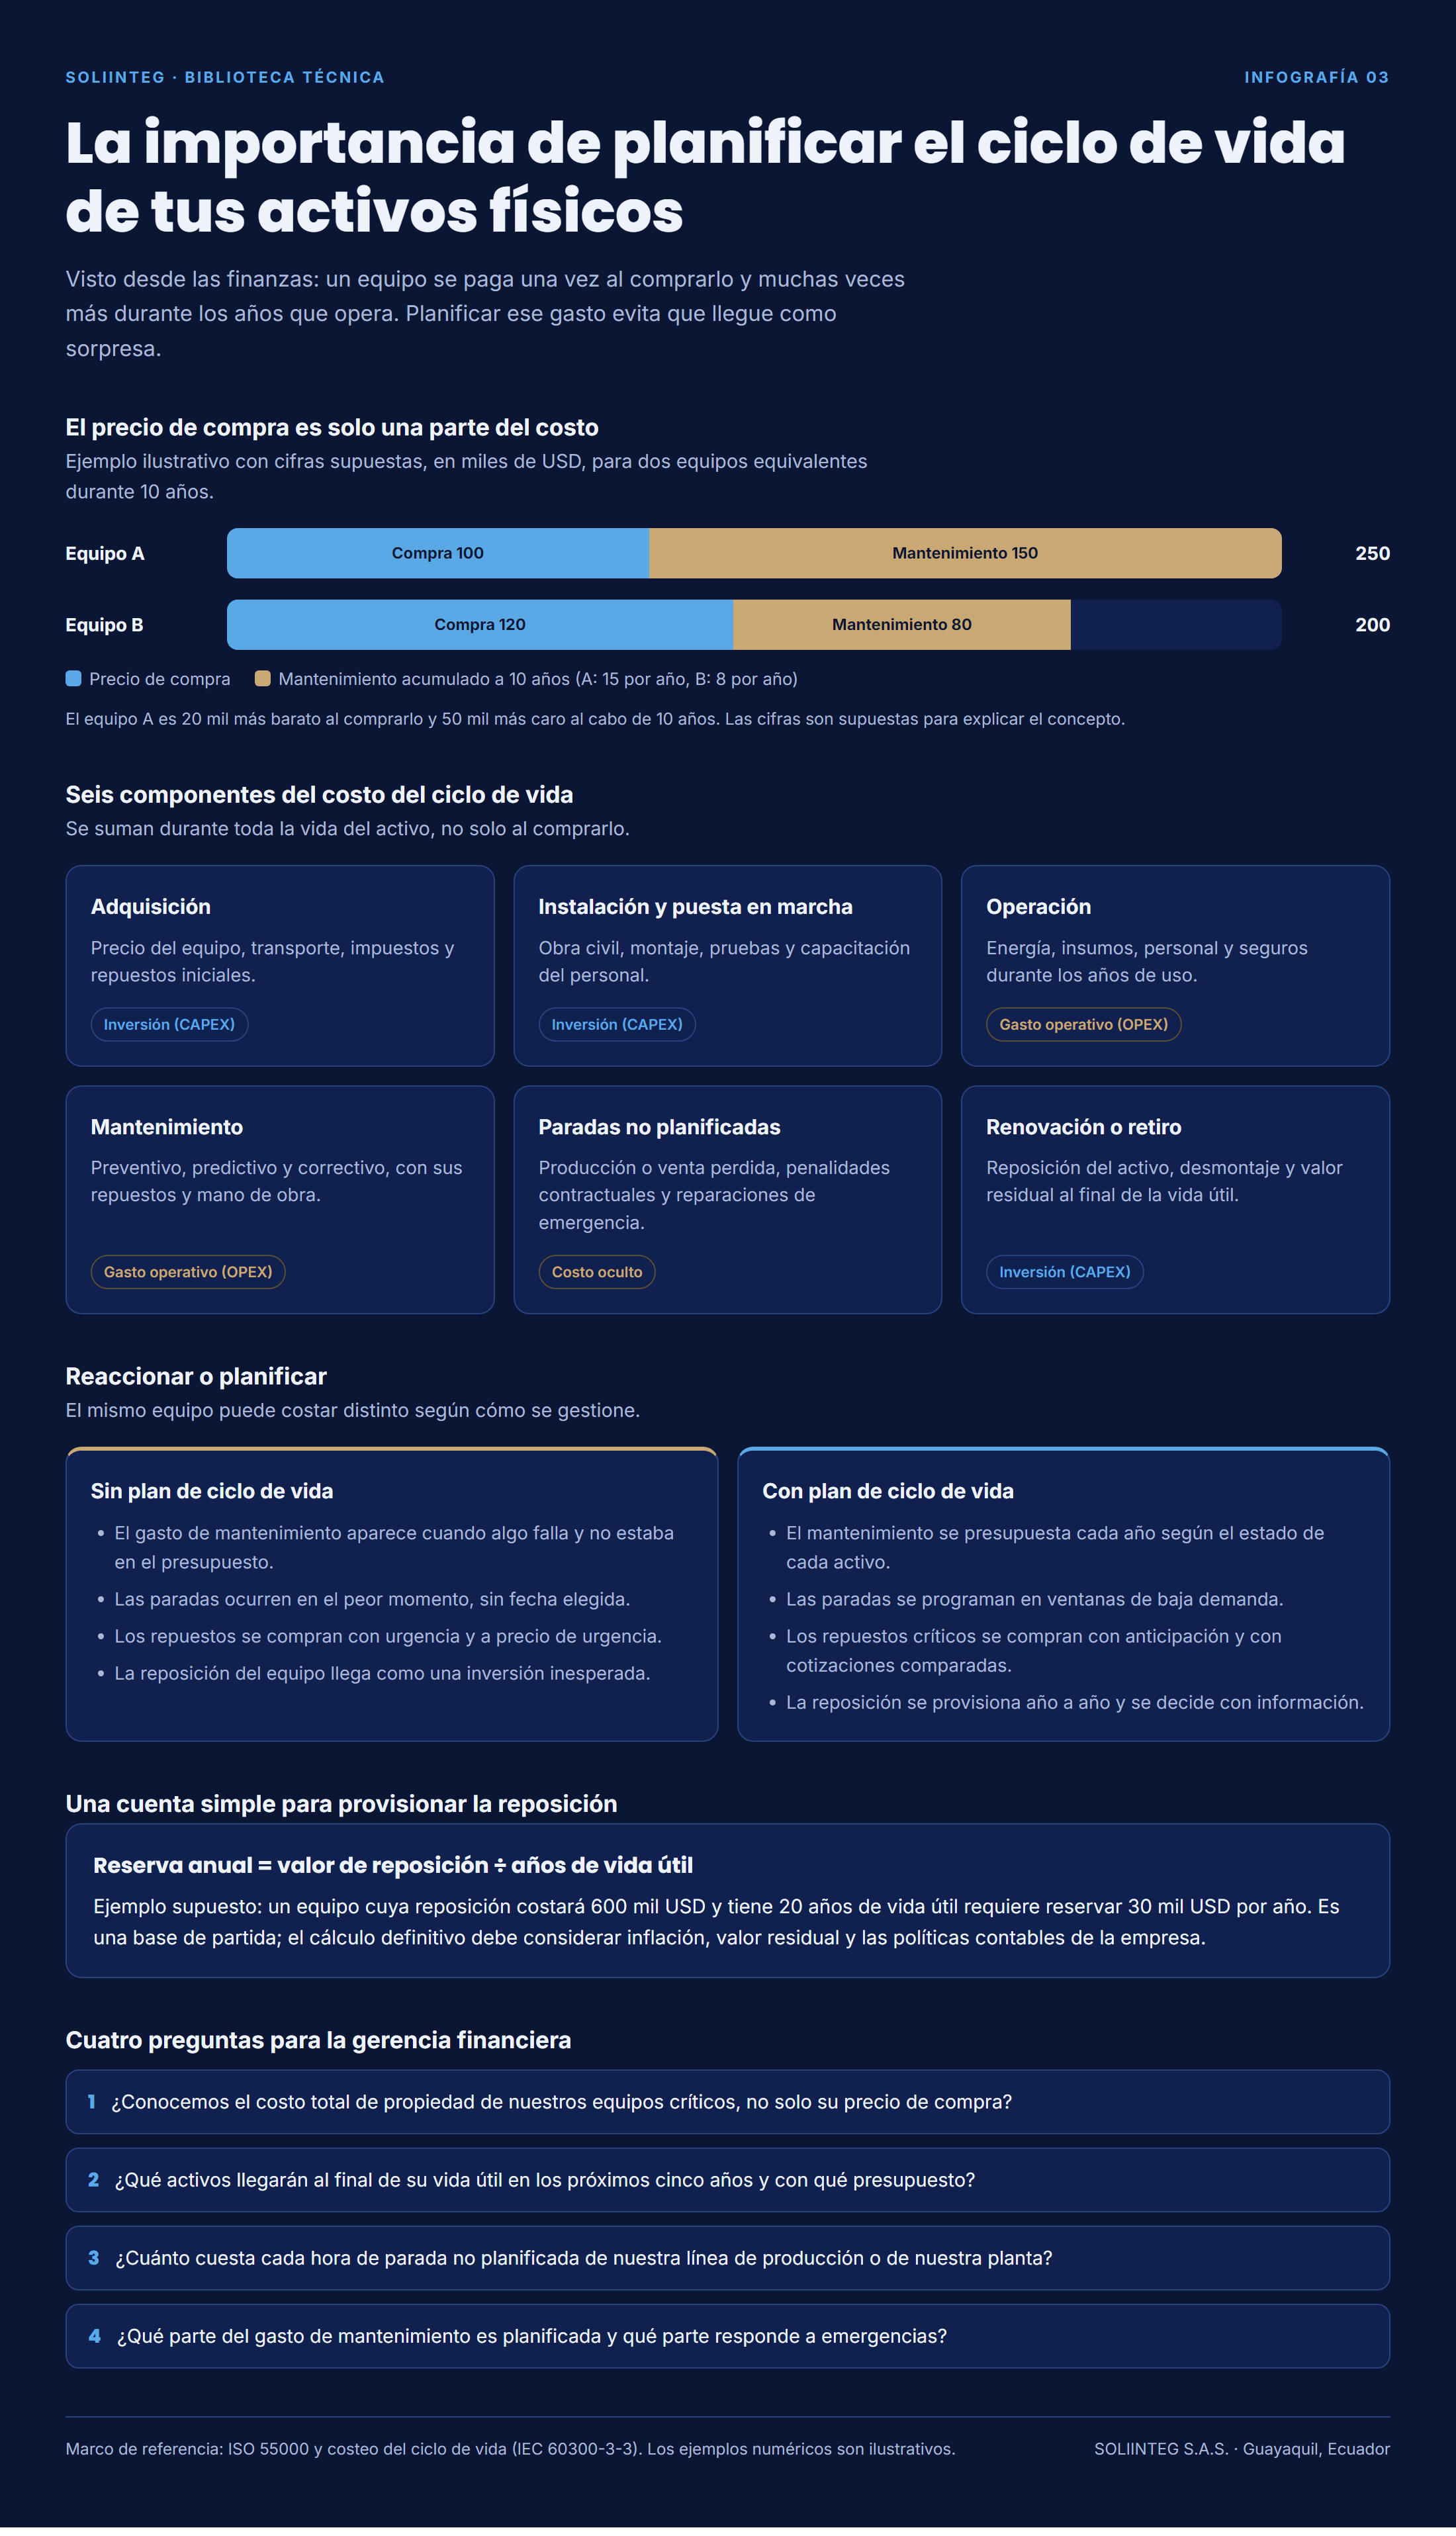
El precio de compra es solo una parte del costo
Ejemplo ilustrativo con cifras supuestas, en miles de USD, para dos equipos equivalentes durante 10 años.
El equipo A es 20 mil más barato al comprarlo y 50 mil más caro al cabo de 10 años. Las cifras son supuestas para explicar el concepto.
Seis componentes del costo del ciclo de vida
Se suman durante toda la vida del activo, no solo al comprarlo.
Adquisición
Precio del equipo, transporte, impuestos y repuestos iniciales.
Instalación y puesta en marcha
Obra civil, montaje, pruebas y capacitación del personal.
Operación
Energía, insumos, personal y seguros durante los años de uso.
Mantenimiento
Preventivo, predictivo y correctivo, con sus repuestos y mano de obra.
Paradas no planificadas
Producción o venta perdida, penalidades contractuales y reparaciones de emergencia.
Renovación o retiro
Reposición del activo, desmontaje y valor residual al final de la vida útil.
Reaccionar o planificar
El mismo equipo puede costar distinto según cómo se gestione.
Sin plan de ciclo de vida
- El gasto de mantenimiento aparece cuando algo falla y no estaba en el presupuesto.
- Las paradas ocurren en el peor momento, sin fecha elegida.
- Los repuestos se compran con urgencia y a precio de urgencia.
- La reposición del equipo llega como una inversión inesperada.
Con plan de ciclo de vida
- El mantenimiento se presupuesta cada año según el estado de cada activo.
- Las paradas se programan en ventanas de baja demanda.
- Los repuestos críticos se compran con anticipación y con cotizaciones comparadas.
- La reposición se provisiona año a año y se decide con información.
Una cuenta simple para provisionar la reposición
Reserva anual = valor de reposición ÷ años de vida útilEjemplo supuesto: un equipo cuya reposición costará 600 mil USD y tiene 20 años de vida útil requiere reservar 30 mil USD por año. Es una base de partida; el cálculo definitivo debe considerar inflación, valor residual y las políticas contables de la empresa.